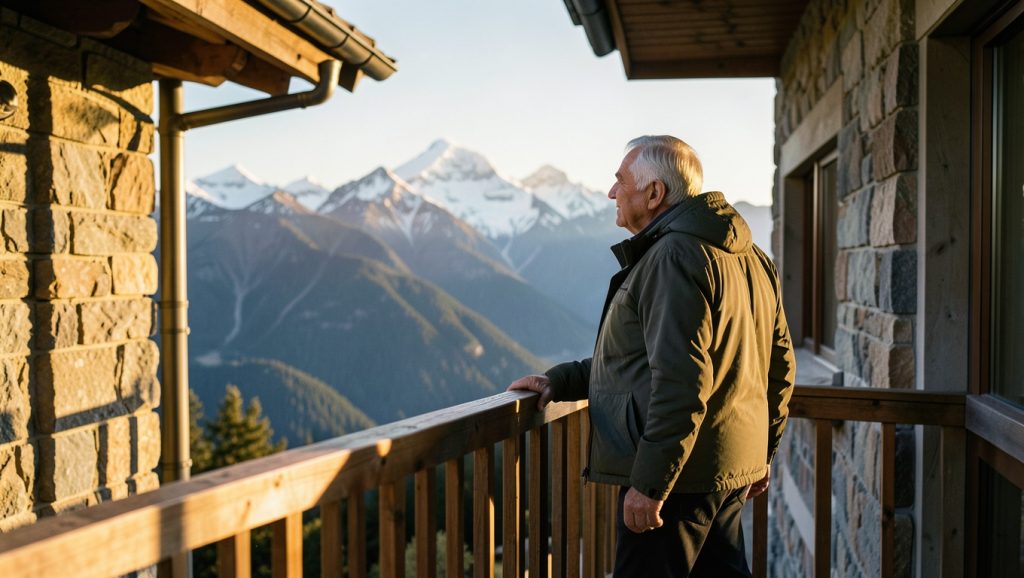
Una clasificación citada en este artículo sitúa a Andorra en el octavo puesto entre los mejores países del mundo para jubilarse. Ese reconocimiento, por sí solo, no responde a una pregunta decisiva: ¿puedes pagar una vida cómoda allí durante muchos años?
Andorra puede resultar atractiva para ciertos perfiles, pero la vivienda y los gastos cotidianos deben analizarse con cuidado. La información de referencia apunta a una realidad económica preocupante para el 70% de los jubilados residentes. La conclusión es sencilla: jubilarse en Andorra exige hacer números realistas y no basar la decisión únicamente en la imagen del país.
Dades clau
- Una clasificación citada en el artículo sitúa a Andorra en el octavo puesto entre los países recomendados para jubilarse.
- El país cuenta con aproximadamente 16.000 jubilados, según la información de referencia.
- La fuente señala que el 70% de los jubilados afronta una realidad económica preocupante.
- La información de referencia fue publicada el 12 de junio de 2026.
Andorra, el octavo mejor país del mundo para jubilarse: ¿qué significa realmente?
La clasificación citada en el artículo presenta a Andorra como un destino destacado para la jubilación. El puesto de un ranking no garantiza que el país resulte asequible para todas las personas.
Un destino puede encajar con alguien que tiene vivienda propia, patrimonio e ingresos estables y resultar mucho más exigente para quien depende únicamente de una pensión ajustada.
La imagen exterior del país tampoco refleja automáticamente la situación de todos los residentes. El dato del 70% invita a mirar más allá de la valoración internacional y a prestar atención a la situación económica de los jubilados.
Resposta ràpida: Andorra puede ser una opción de retiro para determinados perfiles, pero el presupuesto de vivienda y de vida diaria debe calcularse antes de tomar una decisión.
¿Por qué Andorra resulta atractiva para los jubilados extranjeros?
El tamaño del país y su entorno pueden resultar atractivos para quien busca un lugar más tranquilo que una gran ciudad. La experiencia concreta dependerá de la zona elegida, la vivienda y las necesidades de cada persona.
La proximidad geográfica a España y Francia puede facilitar los desplazamientos y el contacto con familiares. Antes de mudarse, conviene valorar las conexiones que se utilizarían en la práctica y el tiempo necesario para acudir a servicios situados fuera del país.
La sanidad requiere un análisis individual. Hay que revisar las coberturas disponibles, los convenios aplicables, los posibles copagos y la conveniencia de contratar un seguro privado. Tener residencia legal no equivale por sí solo a disponer de cualquier atención sanitaria en las mismas condiciones que en el país de origen.
El tamaño del país puede facilitar algunas gestiones, pero también limitar la oferta de determinados servicios. Las necesidades médicas, comerciales o asistenciales deben estudiarse antes del traslado.
El clima de montaña, los desniveles y la movilidad diaria también cuentan. Una vivienda que parece adecuada durante una visita puede ser menos práctica en invierno o si aparecen problemas de movilidad.
La otra cara: la preocupante realidad económica del 70% de los jubilados en Andorra
La fuente de referencia señala que el 70% de los jubilados afronta una situación económica preocupante. Es el dato principal para analizar la jubilación en Andorra desde una perspectiva social y económica.
El colectivo ronda los 16.000 jubilados y aparece como un eje de las propuestas para las elecciones a la Caixa Andorrana, según la información de referencia. Esto muestra la relevancia del debate sobre la situación de las personas jubiladas.
Una pensión limitada puede verse tensionada por el alquiler, la alimentación, la energía, el transporte, la salud y otros gastos recurrentes. Cuando los ingresos apenas cubren las necesidades ordinarias, cualquier subida de costes o gasto médico inesperado reduce rápidamente el margen disponible.
Tampoco es correcto equiparar la riqueza media del país con la situación de cada pensionista. Hay una diferencia importante entre una persona jubilada que posee su vivienda, otra que paga alquiler y otra que cuenta con inversiones, patrimonio o ingresos adicionales.
¿Cuánto cuesta jubilarse en Andorra?
No hay una cifra única que sirva para todos. El presupuesto cambia según la zona, el tamaño y la ubicación de la vivienda, el hecho de alquilar o comprar, el nivel de consumo, la frecuencia de los viajes y las necesidades médicas.
Las partidas que deben entrar en el cálculo son vivienda, suministros, alimentación, transporte, salud, seguros, ocio, viajes y posibles gastos de dependencia. El error habitual consiste en calcular solo el alquiler y la compra semanal y dejar fuera los costes que aparecen con el paso de los meses.
| Perfil | Partidas que deben analizarse | Riesgo principal |
|---|---|---|
| Gasto mensual bajo | Vivienda contenida, consumo moderado, pocos viajes y cobertura sanitaria revisada | Que un imprevisto médico o una subida del alquiler desajuste todo el presupuesto |
| Gasto mensual medio | Alquiler o vivienda adecuada, alimentación normal, transporte, ocio y viajes periódicos | Subestimar los gastos anuales que no aparecen cada mes |
| Vida còmoda | Vivienda amplia, ocio frecuente, viajes, seguros completos y margen para cuidados | Confundir comodidad actual con capacidad para afrontar una dependencia futura |
La tabla no ofrece importes porque la información de referencia no aporta cifras verificadas de gasto. Es preferible evitar números definitivos que pueden variar mucho según la zona y el perfil.
¿Es caro vivir en Andorra siendo jubilado? Puede serlo, especialmente cuando se necesita alquilar y se depende de ingresos fijos modestos. Una pareja también tendrá que valorar si compartir vivienda compensa el aumento de otros gastos, como la alimentación, la salud, el ocio y los desplazamientos.
¿Quién puede permitirse jubilarse en Andorra?
El primer perfil es el jubilado con vivienda en propiedad. Al no soportar un alquiler mensual, dispone de más margen para alimentación, seguros, viajes y gastos médicos, aunque seguirá necesitando liquidez para mantenimiento, impuestos y posibles reformas.
El segundo es quien necesita alquilar. En este caso, la estabilidad de la pensión resulta crítica: una renta suficiente en otra ciudad puede dejar mucho menos margen en Andorra cuando se añade el coste residencial.
El tercer perfil reúne a personas con patrimonio, inversiones o ingresos adicionales. Para ellas, la decisión puede depender más de la fiscalidad, la estructura patrimonial, la sanidad y la red familiar que de la pensión mensual.
La cuenta debe incluir pensión neta, ahorros, inversiones, patrimonio inmobiliario, gastos médicos, seguros, mudanza, viajes, impuestos y un fondo de emergencia. Tomar la decisión basándose únicamente en la fiscalidad o en un ranking de calidad de vida aumenta el riesgo de equivocarse.
Residencia en Andorra para jubilados: requisitos y planificación
La vía habitualmente asociada a quien no trabaja en el país es la residencia no lucrativa o pasiva. Para conocer las condiciones vigentes, hay que consultar directamente la web oficial del Gobierno de Andorra.
La solicitud puede requerir acreditar medios económicos, disponer de alojamiento y presentar documentación personal y sanitaria. También podrían existir condiciones adicionales que deben revisarse según la situación concreta y la normativa vigente.
Residencia legal, residencia fiscal y derecho a recibir asistencia sanitaria son conceptos distintos. Tener una autorización de residencia no resuelve por sí mismo cómo tributan las pensiones, dónde se considera residente fiscal una persona o qué cobertura médica tendrá.
La documentación debe prepararse con tiempo, sobre todo cuando intervienen pensiones extranjeras, patrimonio en varios países, cónyuges o familiares dependientes. Un asesor puede revisar el expediente y detectar problemas antes de presentar la solicitud.
Fiscalidad de la jubilación: ¿se pagan menos impuestos en Andorra?
La respuesta depende de la residencia fiscal, el tipo de renta y el país de origen. Una pensión no recibe necesariamente el mismo tratamiento que los dividendos, los intereses, los alquileres o las plusvalías.
También hay que evitar una falsa residencia fiscal. Mudarse formalmente sin cumplir las condiciones aplicables puede generar conflictos con el país de procedencia y obligaciones tributarias inesperadas. La información oficial sobre finanzas públicas es un punto de partida, pero no sustituye un estudio personal.
Pagar menos impuestos no significa automáticamente vivir más barato. Una ventaja fiscal puede perderse si el alquiler es elevado, si se necesitan seguros privados o si los viajes frecuentes para visitar a la familia aumentan mucho el gasto anual.
Antes de trasladar patrimonio, hay que revisar pensiones, inversiones, inmuebles, herencias y obligaciones pendientes en cada país implicado. La administración tributaria andorrana ofrece información oficial, aunque el análisis completo dependerá de las circunstancias de cada persona.
¿Es mejor jubilarse en Andorra o en España, Francia u otros destinos?
La comparación debe hacerse con criterios prácticos: vivienda, sanidad, clima, conexiones familiares, fiscalidad, seguridad, actividades y facilidad para recibir cuidados a largo plazo.
- Presupuesto ajustado: puede ser más importante encontrar vivienda asequible y servicios cercanos que lograr una fiscalidad potencialmente favorable.
- Patrimonio elevado: Andorra puede resultar atractiva para algunos perfiles por su entorno y sus posibles ventajas fiscales, siempre con asesoramiento.
- Necesidades médicas frecuentes: pesan la cobertura, los especialistas disponibles y la distancia hasta los servicios sanitarios necesarios.
- Familia cercana: la facilidad para viajar y contar con una red de apoyo puede superar cualquier ventaja económica.
Andorra puede ofrecer un entorno distinto al de otras zonas, que quizá dispongan de más variedad de vivienda, servicios o apoyo familiar. La mejor opción no es la misma para una persona independiente que para alguien que ya prevé necesitar cuidados.
Ventajas y desventajas de jubilarse en Andorra
- Posibles ventajas: entorno natural, tamaño reducido, proximidad a España y Francia y una fiscalidad que puede resultar interesante para determinados perfiles.
- Posibles desventajas: coste de la vivienda, oferta limitada por el tamaño del país, desniveles, clima de montaña, gastos sanitarios o de seguros y distancia respecto a algunos familiares.
Antes de decidir, resulta útil pasar varias semanas en distintas épocas del año. Hay que probar los desplazamientos cotidianos, visitar supermercados y centros médicos, calcular los trayectos, hablar con residentes y comprobar cómo se vive fuera de la temporada turística.
Las preguntas decisivas son incómodas, pero necesarias: ¿puedo mantener mi estilo de vida?, ¿qué ocurriría si necesitara cuidados?, ¿tengo margen ante una subida del alquiler?, ¿podría pagar una vivienda adaptada?, ¿quién me ayudaría en una emergencia?
Conclusión: Andorra puede ser un gran retiro, pero no para cualquier bolsillo
La clasificación citada en el artículo sitúa a Andorra en el octavo puesto entre los destinos recomendados para jubilarse. También existe una realidad económica que no se puede ignorar: la información de referencia señala dificultades para el 70% de sus jubilados.
El perfil más adecuado es el de una persona con ingresos estables, ahorro suficiente, seguro sanitario bien revisado y un plan realista de vivienda. La decisión debería apoyarse en un presupuesto anual completo y en un escenario de dependencia, no solo en la pensión actual.
Una consulta personalizada con Andorra Insiders puede ayudarte a revisar residencia, fiscalidad, vivienda y presupuesto antes de trasladarte. La mejor mudanza es la que sigue funcionando cuando desaparece la emoción inicial y llegan los gastos reales.
Preguntes freqüents
¿Es Andorra un buen país para jubilarse?
Puede serlo para determinados perfiles, según sus ingresos, patrimonio, necesidades sanitarias y situación familiar. El coste de la vivienda y los requisitos de residencia hacen necesario contar con un presupuesto detallado.
¿Cuánto dinero necesito para jubilarme en Andorra?
No existe una cifra universal. Depende del alquiler o de la vivienda en propiedad, la zona, el estilo de vida, la cobertura sanitaria y las obligaciones administrativas. Hay que elaborar un presupuesto anual personalizado.
¿Qué porcentaje de jubilados tiene dificultades económicas en Andorra?
La información de la fuente señala que el 70% de los jubilados afronta una realidad económica preocupante. El dato debe relacionarse con las pensiones, la vivienda y el coste de vida.
¿Un jubilado extranjero puede obtener la residencia en Andorra?
Puede solicitar una modalidad de residencia no lucrativa si cumple los requisitos vigentes. Las condiciones sobre medios económicos, alojamiento, seguro, documentación y permanencia deben revisarse en las fuentes oficiales actualizadas.
¿Los jubilados pagan impuestos en Andorra?
La tributación depende de la residencia fiscal, el origen y el tipo de las rentas y los convenios aplicables. Es necesario revisar pensiones, inversiones y patrimonio de forma individual.
Fonts
- Govern d'Andorra, información institucional y administrativa.
- Administración tributaria de Andorra, información fiscal oficial.
- Fuente de referencia del artículo: información publicada el 12 de junio de 2026 sobre el colectivo de jubilados de Andorra y su situación económica.
Última actualització: octubre del 2026. La informació d'aquest article es contrasta amb fonts oficials del Govern d'Andorra.